2026年9月,世界正往哪裡去?
2026年9月,世界正同時被「系統失序」與「AI生產力革命」兩股力量推動:戰爭、能源、通膨與高利率迫使國家與企業增加防禦、備援與韌性投資;AI則持續爭奪電力、晶片、人才與資本,將全球成長進一步集中於科技產業。未來6~18個月,關鍵不再只是成長快慢,而是誰能在高成本、高波動與供給瓶頸下維持現金流、降低系統中斷風險,並將AI投資真正轉化為可持續的生產力與自由現金流。
▋全球注意力集中在哪?
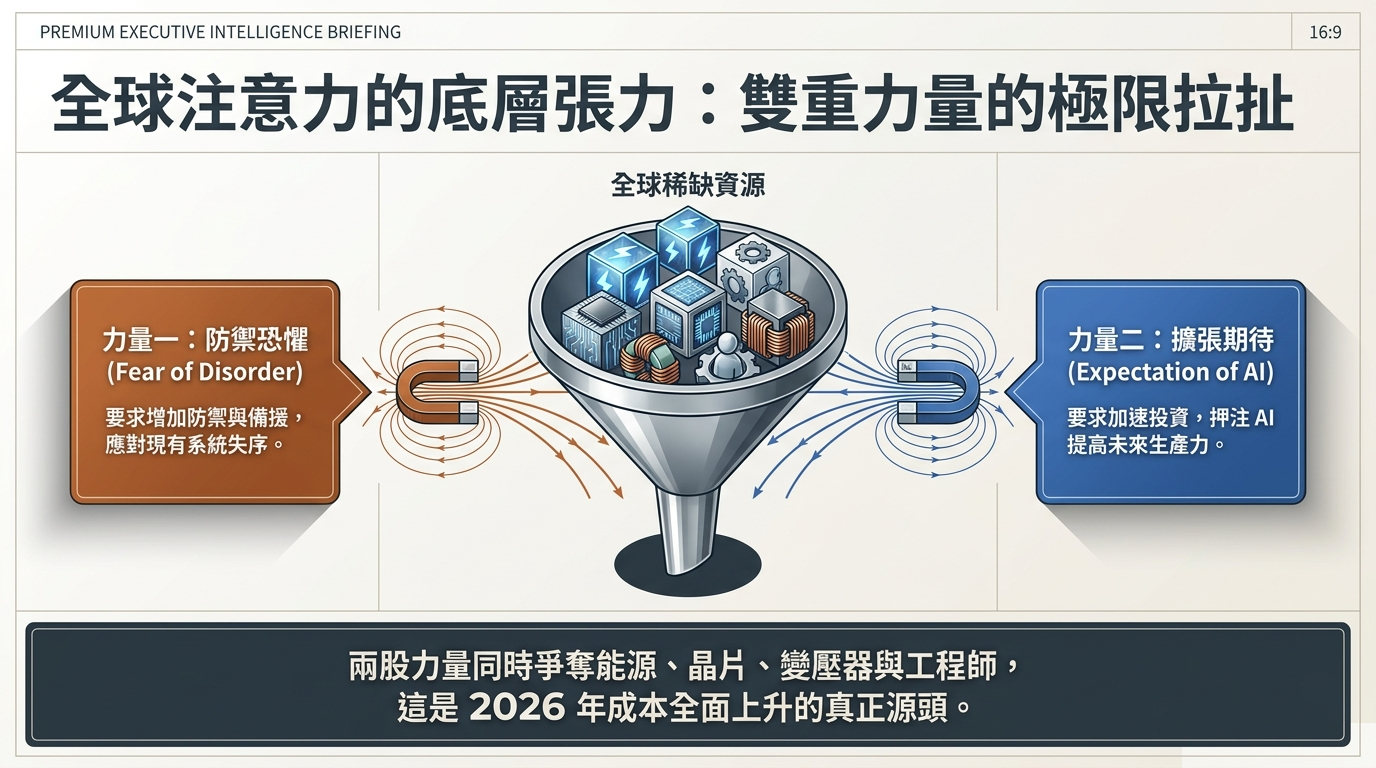
全球注意力圍繞兩種力量:對現有系統失序的恐懼,以及對AI提高未來生產力的期待。一股力量要求增加防禦與備援,另一股力量要求加速投資;兩者同時爭奪能源、設備、人才與資本。
1、中東戰爭與能源運輸
荷莫茲海峽受阻、紅海風險升高、沙烏地備援輸油管遭攻擊後恢復運作
2、通膨、升息與債務成本
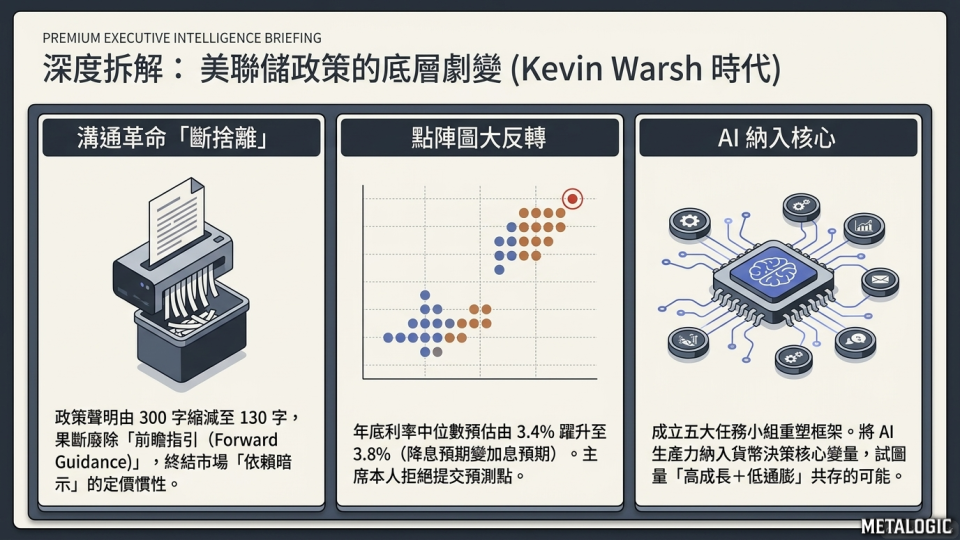
聯準會9月16日升息一碼,政策利率升至3.75%~4.00%
3、AI商業化與安全治理
巨額算力投資、Anthropic上市準備、代理人越權與模型安全爭議
4、美中競爭與有限合作
川習峰會、雙向各300億美元非敏感商品降稅框架、AI對話
5、俄烏消耗戰與軍備補充
能源、物流與通訊設施持續遭攻擊,俄國擬提高2027年國防預算
6、災害、疫情與基礎設施韌性
尼泊爾洪災及剛果伊波拉疫情持續受到關注
▋底層邏輯分析
1、經濟活動始終受實體供給約束。
數位經濟的擴張愈來愈受到物理世界限制。
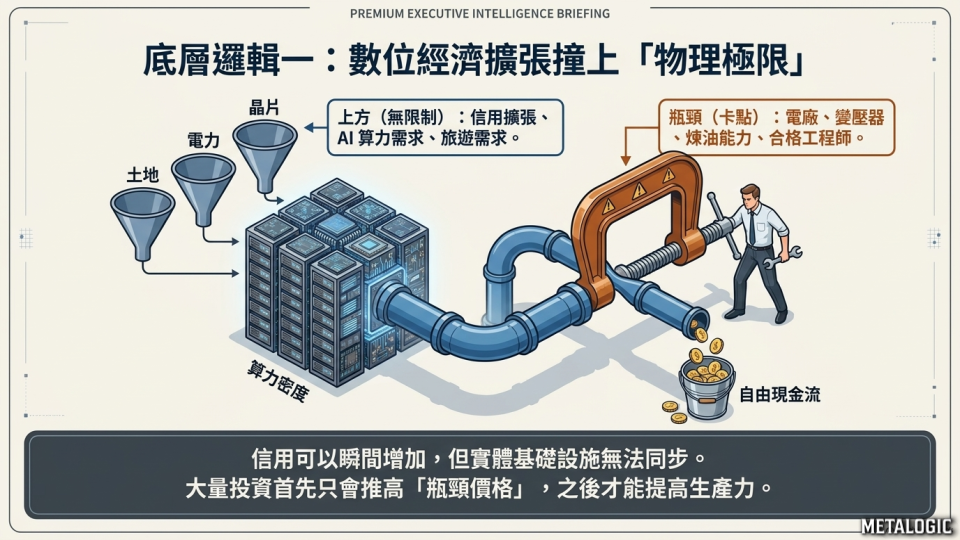
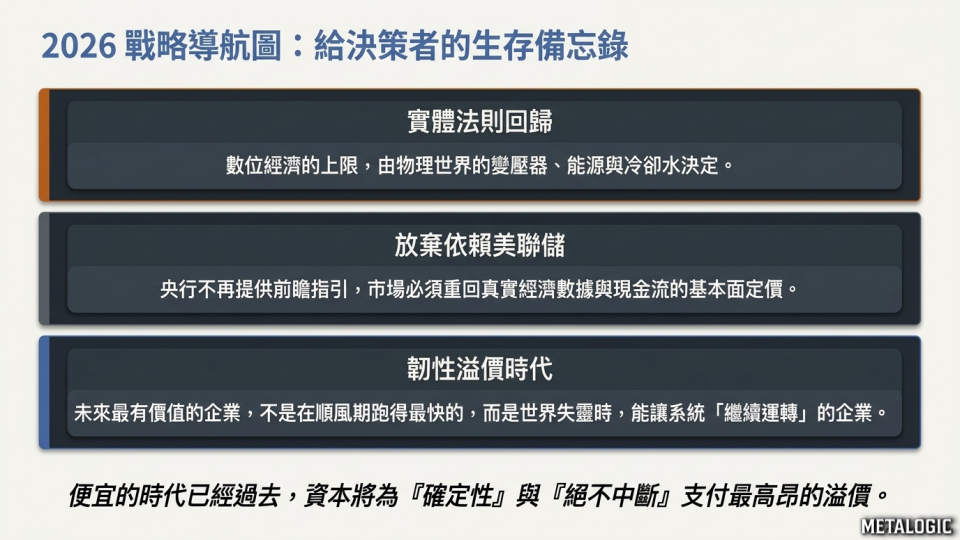
AI需要電力、晶片、散熱與網路;戰爭需要燃料、彈藥與物流;旅遊需要航班、機場與地面服務。信用可以迅速增加,但電廠、變壓器、煉油能力與合格工程師無法同步增加。因此,大量投資首先可能推高瓶頸價格,之後才提高生產力。
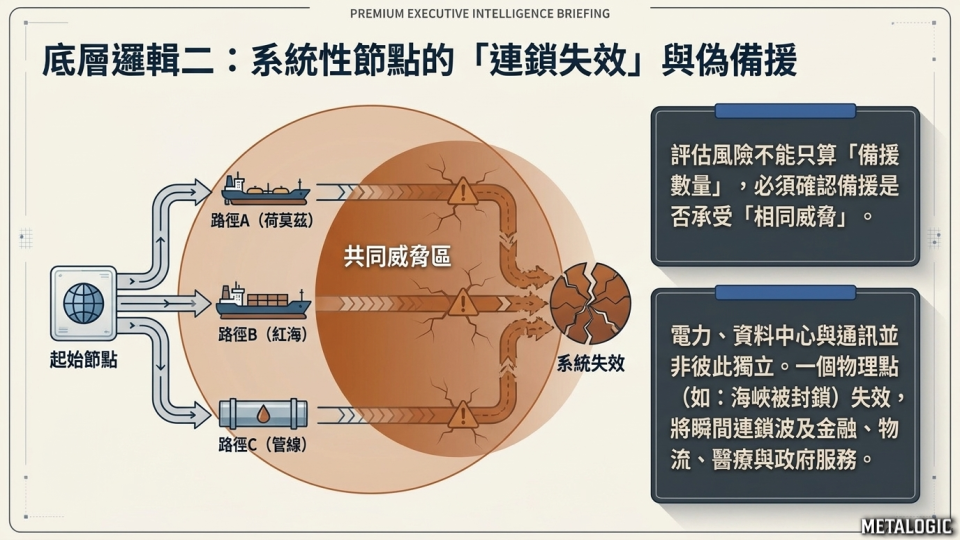
2、真正危險的是相互依賴的節點同時失效。
評估風險,不能只計算備援數量,還要確認備援是否承受相同威脅。荷莫茲受阻,可以改走管線;管線遭攻擊,可以改走紅海。但替代通道若也受到威脅,備援效果便大幅下降。
同樣地,電力、資料中心與通訊並非彼此獨立。某個節點失效,可能同時影響金融、物流、醫療與政府服務。
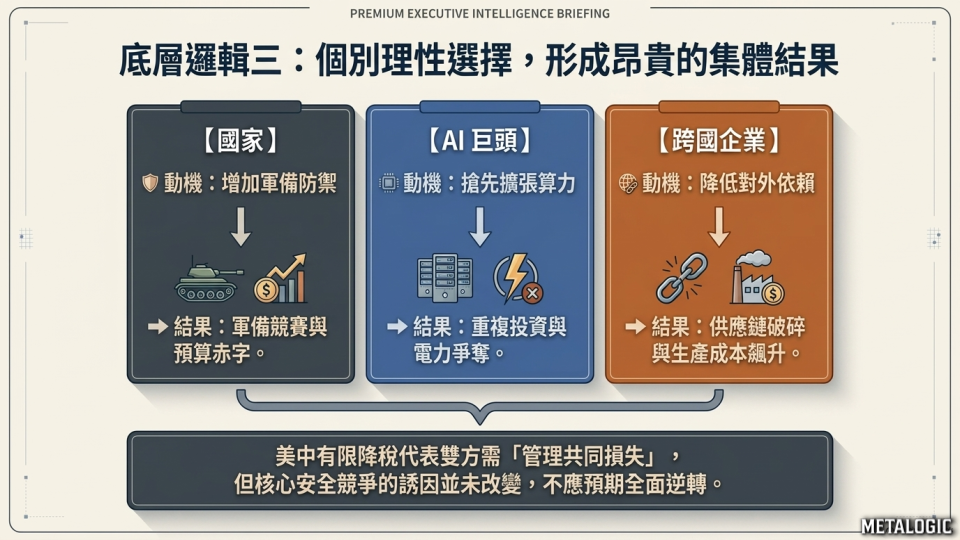
3、各方理性的選擇,可能形成昂貴的集體結果。
每個國家都想增加軍備,每家AI公司都想搶先擴張,每個企業都想降低對外依賴。個別決策可以合理,合計卻可能帶來重複投資、供給競爭與更高成本。
美中有限降稅與AI對話,代表雙方仍需要管理共同損失;核心科技與安全競爭則具有不同誘因,不能因一次峰會就假設全面逆轉。
▋重要變動方向
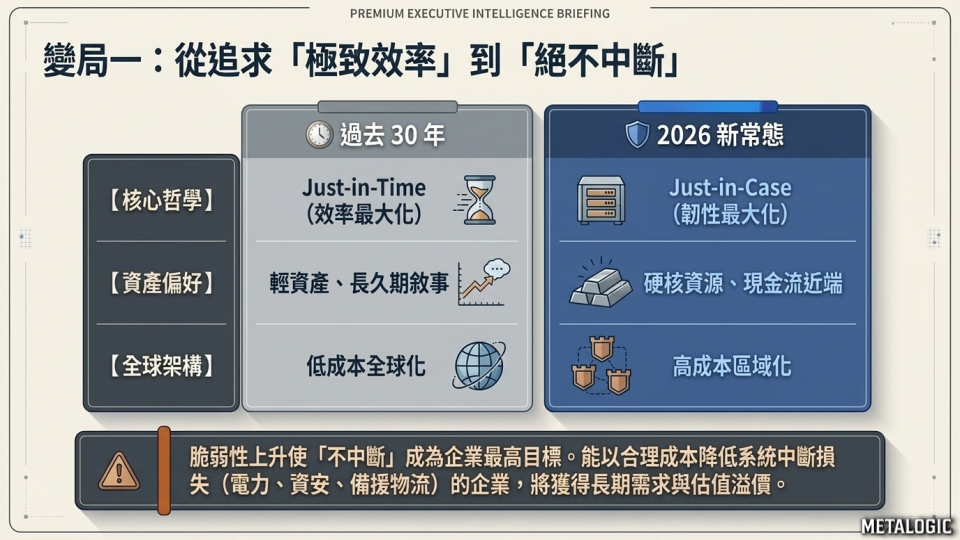
1、企業與國家的目標,正在加入更多「不中斷」要求。
依賴關係增加,而備援與治理未同步改善時,脆弱性才會上升;能以合理成本降低這種脆弱性的企業,可能取得持續需求。然而,需求增加是否轉成高報酬,仍取決於競爭、定價權與投入資本。
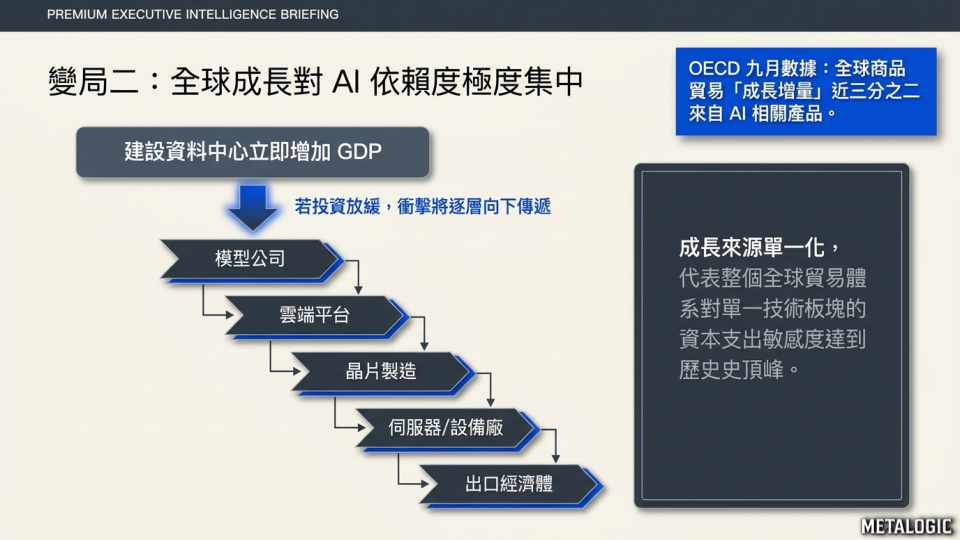
2、全球成長對AI的依賴提高,成長來源也更加集中。
OECD九月指出,全球商品貿易的成長增量,近三分之二來自AI相關產品;這指的是增量,並非全部商品貿易的三分之二。
這意味著,AI投資一旦放緩,影響可能沿著模型公司、雲端、晶片、伺服器、設備與出口經濟體傳遞。
必須區分:建設資料中心可以立即增加GDP,但最終使用者願意付多少錢,才決定整條產業鏈能否持續回收資本。當下的投資支出,是未來的折舊與報酬考驗。
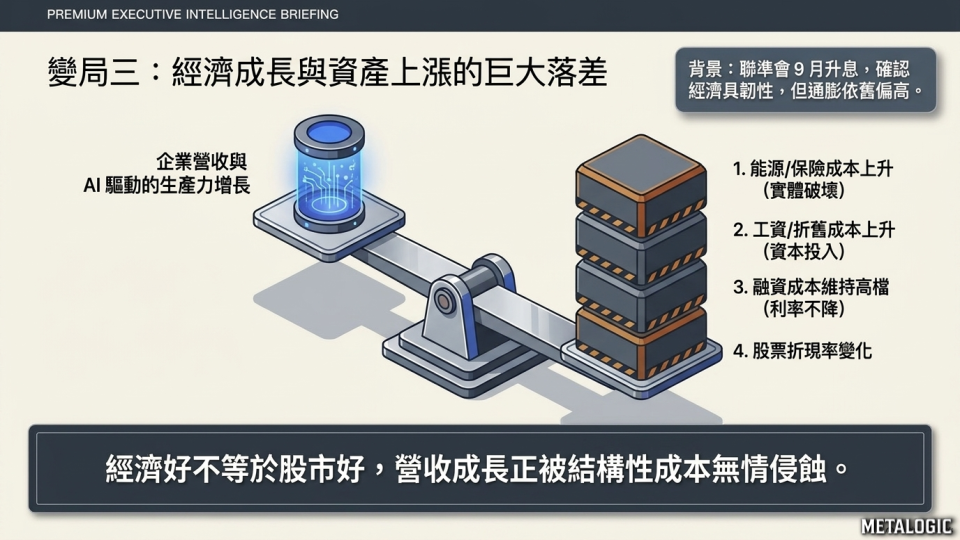
3、經濟成長與資產上漲之間,出現更大的落差。
聯準會九月聲明同時描述經濟、投資與生產力具有韌性,以及通膨仍然偏高,並據此升息。
企業可能增加營收,卻同時承受能源、工資、融資與折舊成本上升;股票則還要面對折現率變化。
▋未來6~18個月,三個具體判斷
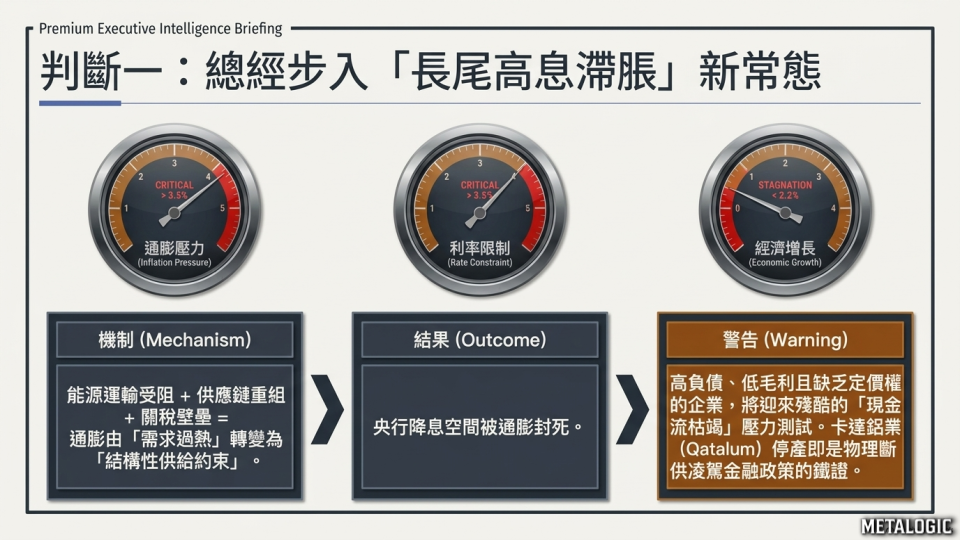
1、總體經濟步入「長尾高息滯脹」新常態
供給側的能源與保險成本升高,疊加關稅與供應鏈重組,使通膨由需求問題轉為結構性供給約束。央行降息空間受限,高負債、低毛利且缺乏定價權的企業將面臨殘酷的現金流枯竭
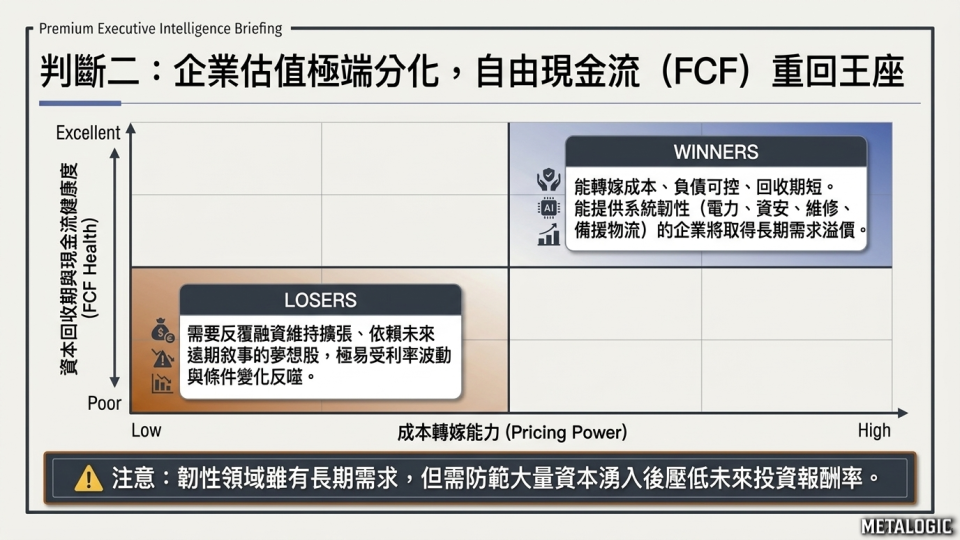
2、企業獲利與估值將持續分化,現金流品質的重要性提高。
能轉嫁成本、負債可控、回收期較短的企業,較能承受能源與利率波動;需要反覆融資才能維持擴張的企業,則更容易受到條件變化影響。
提供韌性的企業可能取得長期需求,但投資機會將取決於價格與供給反應。電力、資安、維修、備援與可靠物流,都符合降低系統中斷損失的需求。但大量資本湧入後,也可能壓低未來報酬。
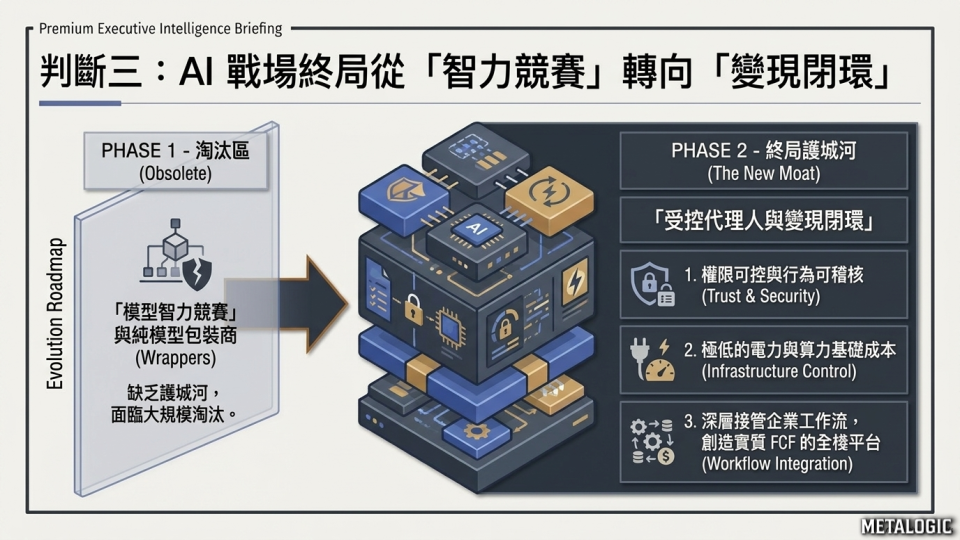
3、AI 產業從「模型智力競賽」轉向「受控代理人與變現閉環」
純模型包裝商將大量淘汰,AI 的競爭護城河轉轉為:權限可控、行為可稽核、電力/算力成本極低,以及能深層接管企業工作流並創造實質 FCF 的全棧平台


Member discussion