2026年10月,世界正往哪裡去
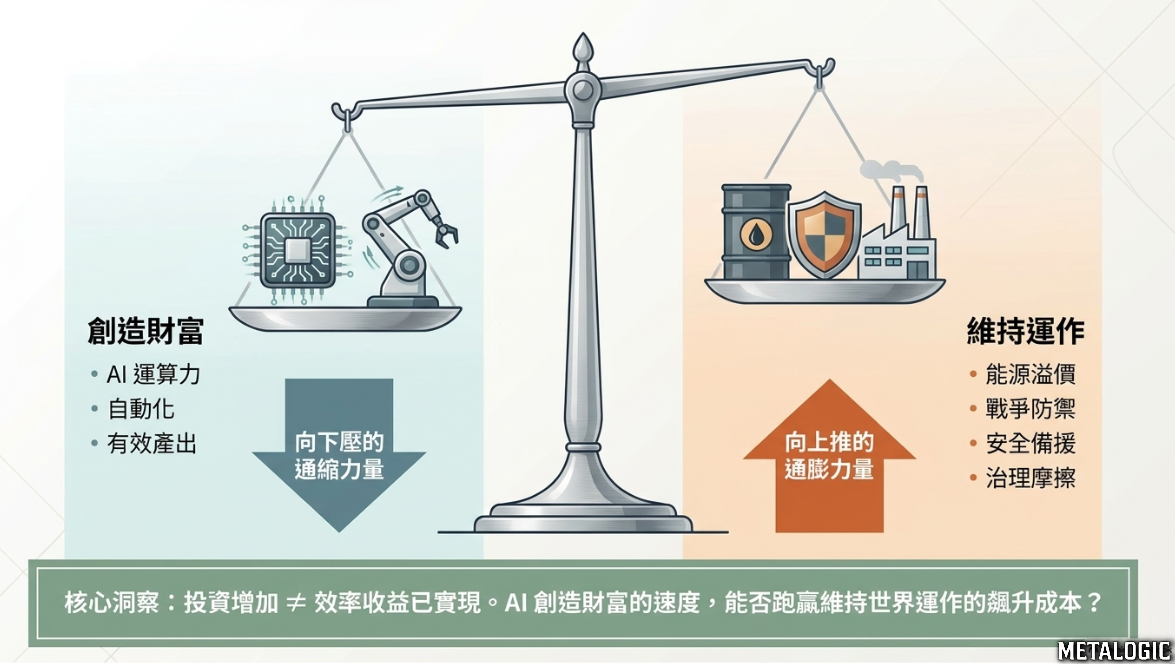
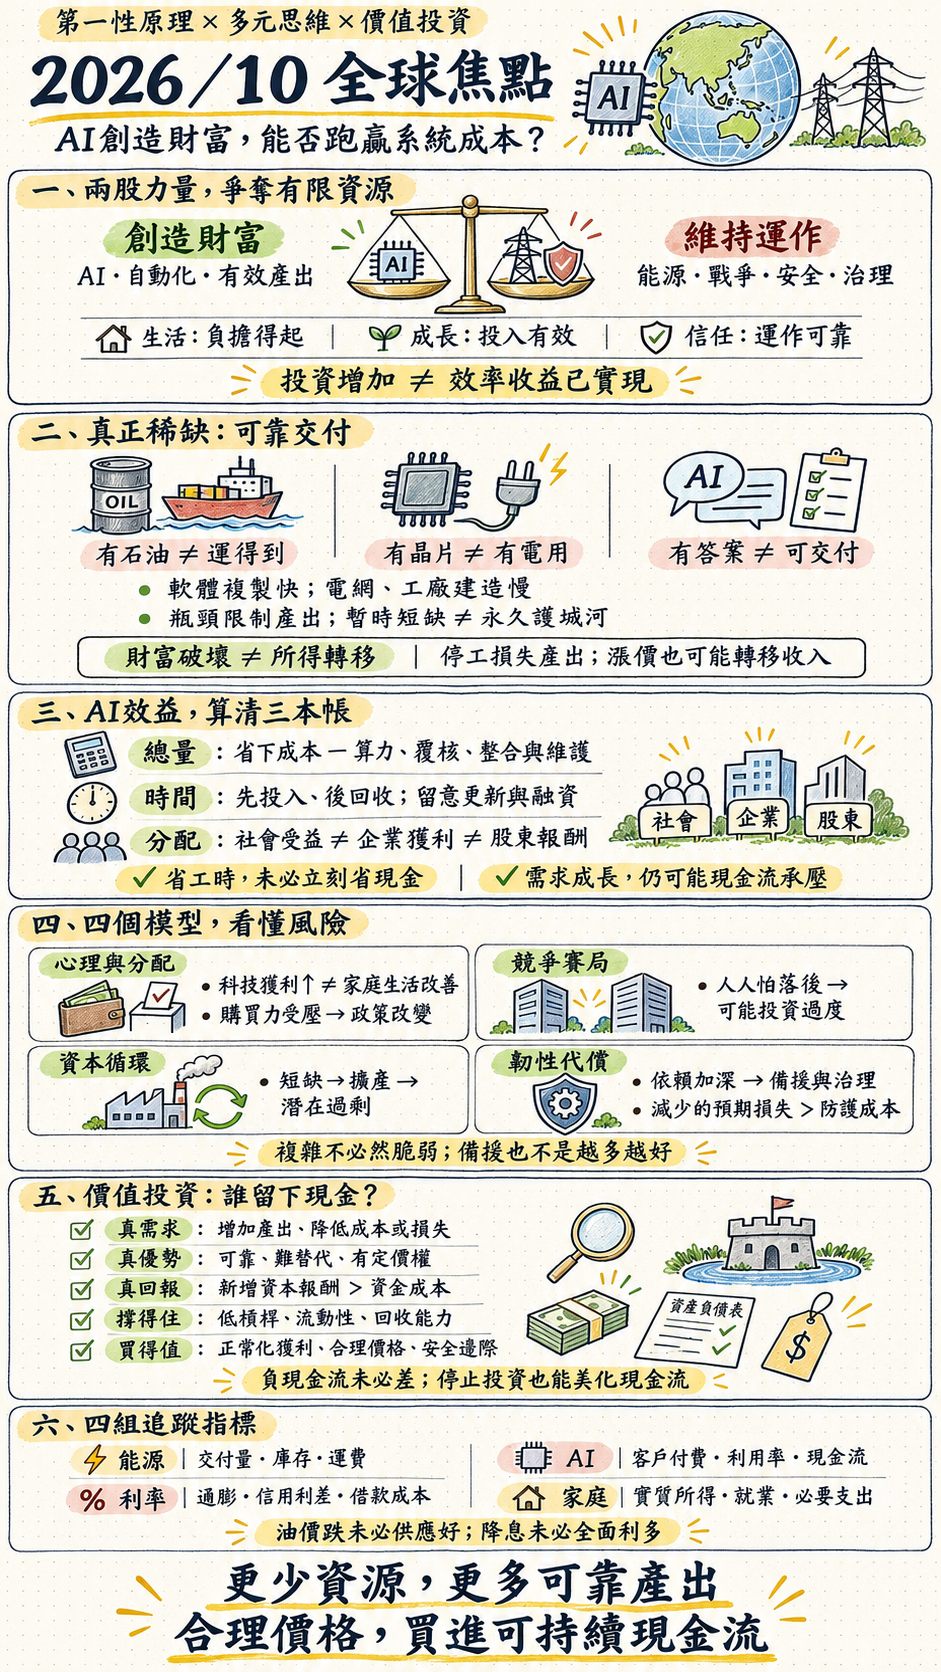
2026年十月的核心矛盾,是AI正在擴張人類創造財富的能力,但能源、戰爭與制度摩擦也在提高維持社會運作的成本;投資價值取決於誰能在兩者之間,持續留下可分配的現金。
▋共同主線:創造財富與維持運作,正在爭奪資源
1、六大新聞焦點,其實是同一個經濟系統的不同環節。
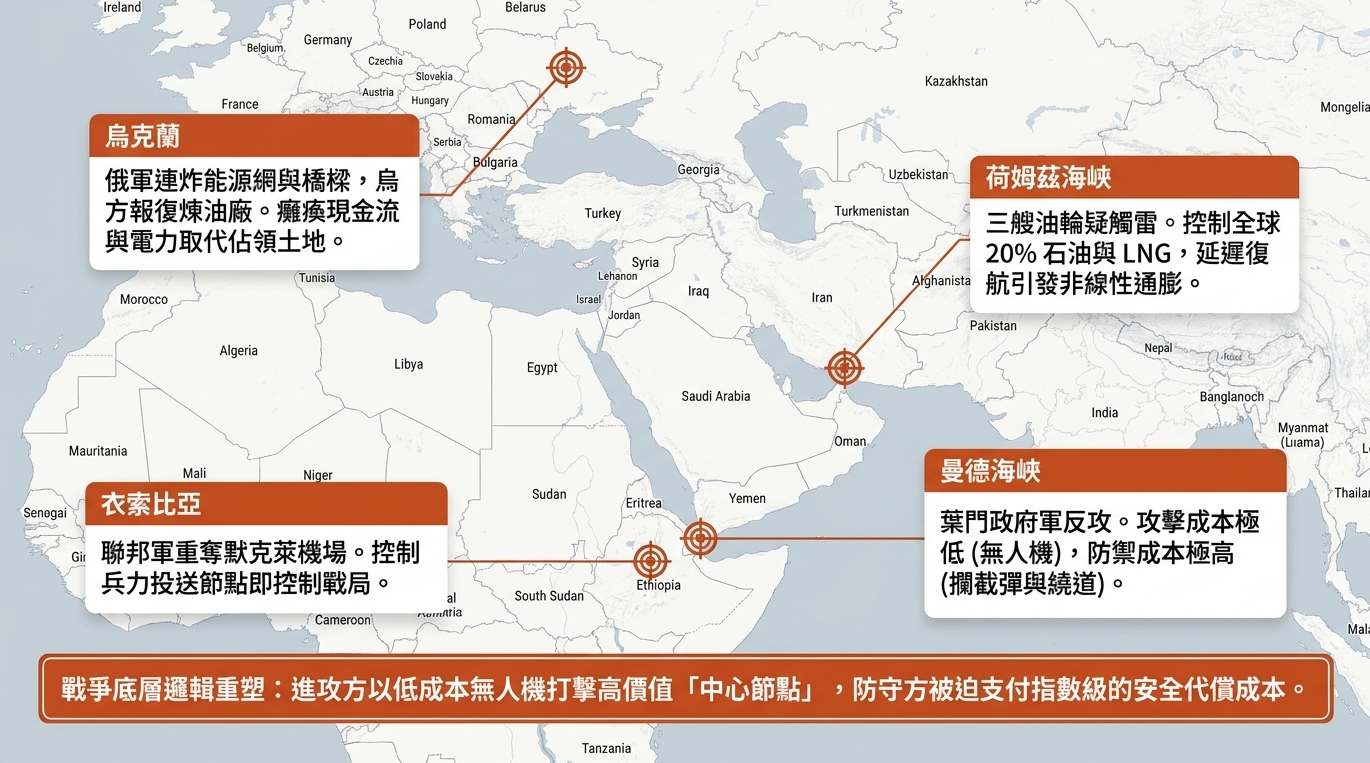
荷莫茲海峽、紅海與俄烏能源設施,關係到商品能否送達;晶片、資料中心與電網,關係到新增產能能否形成;通膨、債務與利率,決定誰有能力支付;選舉、抗議與監管,則決定成本與利益如何分配。
因此,可以把十月理解為三層壓力:
生活需要資源,成長需要投資,信任需要維護;三者都在使用同一批有限的資本、人力與能源。
2、目前能確認的是「投資需求與維持成本同步上升」,尚不能證明AI已抵銷全部損失。
IMF十月分析將兩股力量明確區分:戰爭與能源漲價形成負向供給衝擊;AI建設熱潮則形成正向需求衝擊,支撐投資與貿易。這支持「兩股力量同時作用」,卻不等於AI生產力紅利已全面實現。
買晶片、蓋機房,首先增加的是支出;投入運作並改善產出後,才可能形成持續的效率收益。
這是解讀十月新聞最重要的區分。
3、也要區分財富被破壞,與財富重新分配。
工廠被炸毀、貨物腐敗、停電導致停工,會直接損失實體資產與產出。
油價上漲,則同時包含資源短缺與所得轉移:進口國多付的錢,部分成為出口國收入;利息提高,部分是債務人向債權人的轉移。
所以,不能把所有漲價、利息與保費增加,直接加總成全球財富損失。真正要追問的是:世界是否因此少生產、浪費更多資源,或把資源從高效用途移向低效用途?
▋真正稀缺的是「能夠可靠交付的產出」
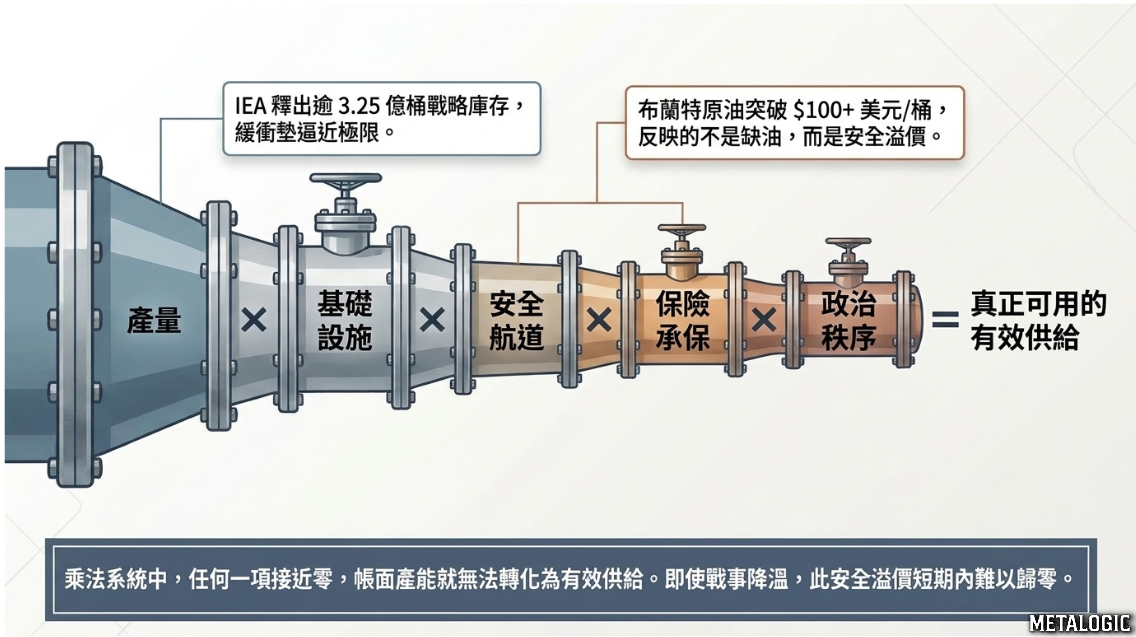
1、資源存在,不代表資源可用。
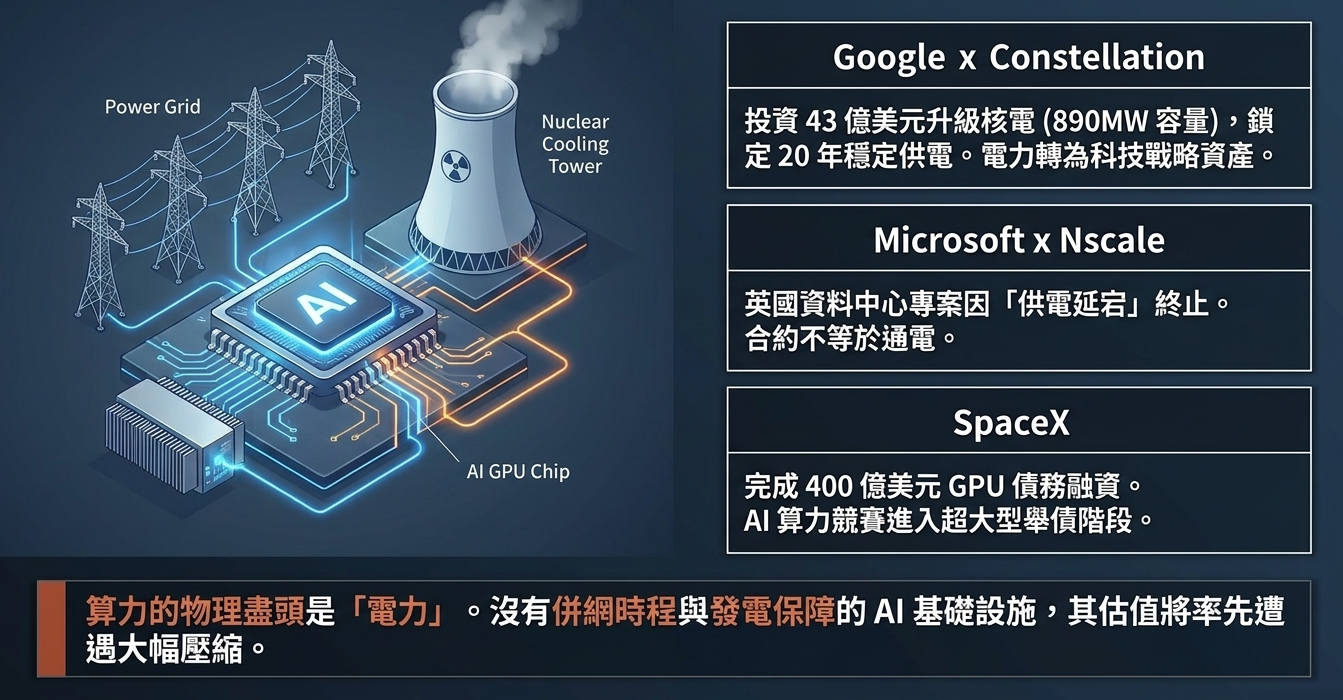
地下有石油,不等於煉油廠收得到;訂到晶片,不等於資料中心已取得電力;AI能回答問題,不等於答案可以直接交付客戶。
一個系統的有效產出,受限於最難補足的環節。新聞中的航道、電網、冷卻、資安與治理問題,都在提醒:瓶頸會限制其他資產的價值。
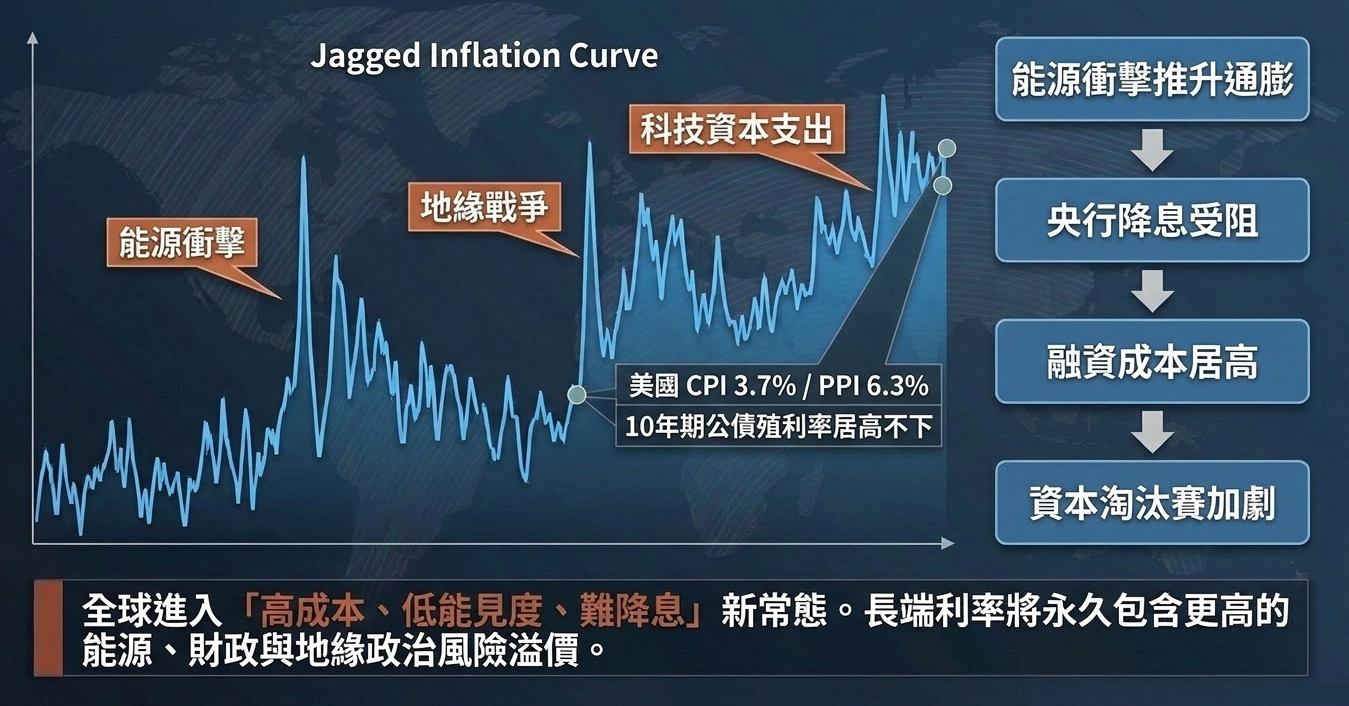
IEA十月報告顯示,截至九月底,全球觀察到的石油庫存較二月底減少約5.09億桶。這不只是供應問題,也意味著緩衝能力被消耗,下一次中斷更難吸收。
2、軟體擴張速度與實體建設速度不同,形成時間落差。
模型可以快速更新,電網、發電廠與晶圓廠卻需要許可、設備與施工。當需求增加快於供給,利潤可能暫時流向稀缺設備、產能與接入資格。
但「暫時稀缺」不必然等於「永久護城河」。高利潤會吸引擴產,也會刺激替代技術。
價值投資必須判斷:這項稀缺性是難以複製,還是只需要等競爭者完工?
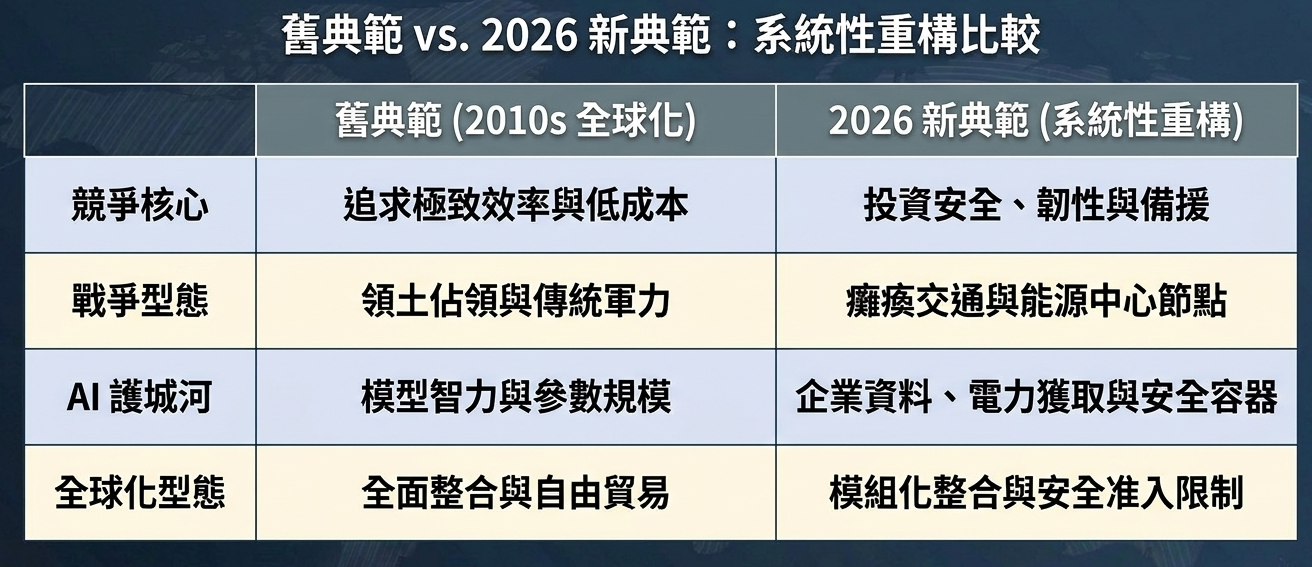
3、世界正在從採購價格,轉向計算完整交付成本。
便宜的供應商若經常斷貨,未必真的便宜;便宜的AI若需要大量人工覆核,也可能沒有降低總成本。
企業需要比較的是:
- 完成同樣品質、同樣可靠度的一項任務,究竟要付出多少總成本?
- 其中包括人力、能源、設備、整合、維護、錯誤處理及中斷損失。
- 融資與資本占用,則影響這項投入是否值得。
AI主要消耗電力,運輸主要消耗石油,兩者不能混為一談;但都可能受設備、工程與資本供給限制。
▋AI能否跑贏成本上升?關鍵在效益總量、實現時間與分配對象
1、效益總量:衡量完成工作的成本,而非模型能力。
以下只是簡化示例:原本完成一項合格工作需100元,導入AI後,人工作業降至60元,但新增算力10元、覆核12元、整合與安全維護8元,總成本為90元。
真正節省的是10%,不是人工作業看起來減少的40%。
此外,省下工時不一定立刻變成現金。如果員工薪資不變,新增時間也沒有帶來更多訂單、改善品質或避免增聘,短期財務收益就可能有限。
有效的AI導入,需要同時改造工作流程與資源配置。
2、實現時間:建設成本先發生,收益往往後到。
資料中心今天需要付款;企業導入、員工學習、流程調整與客戶採用,可能需要更長時間。
若資金成本偏高、設備更新快,企業就必須更早產生足夠回報。技術最終成功,也不能保證中途的股東不會遭遇虧損或增資稀釋。
Amazon十月公布的第三季結果提供了具體例子:AWS營收年增約39%,但公司過去十二個月自由現金流為流出424億美元,主要受到AI相關資本投入增加影響。
它顯示的是:需求成長與現金流承壓,可以同時成立。
3、分配對象:社會受益、企業獲利與股東賺錢,是三件事。
例如,AI讓某項服務成本大幅下降,但競爭迫使售價同步下跌,消費者可能獲益甚多,供應商卻未必增加利潤。
技術價值可以普及,投資報酬卻可能高度集中。
4、短期與長期的物價效果,可能方向不同。
短期大量建設會增加設備、工程與電力需求;長期成功應用,才可能降低更多產業的單位成本。
即使單次運算變得節能,使用量也可能增加得更快,使總耗電上升。
因此,不能直接推論「AI提高效率,所以整體通膨必然下降」。必須比較效率改善、使用量擴張與其他供給限制。
▋科技繁榮與民眾不滿,同時成立
1、資產持有人與一般家庭,接收到的經濟訊號不同。
企業與投資者關注訂單、利潤及未來成長;多數家庭每天面對的是房租、食品、交通與工作穩定性。
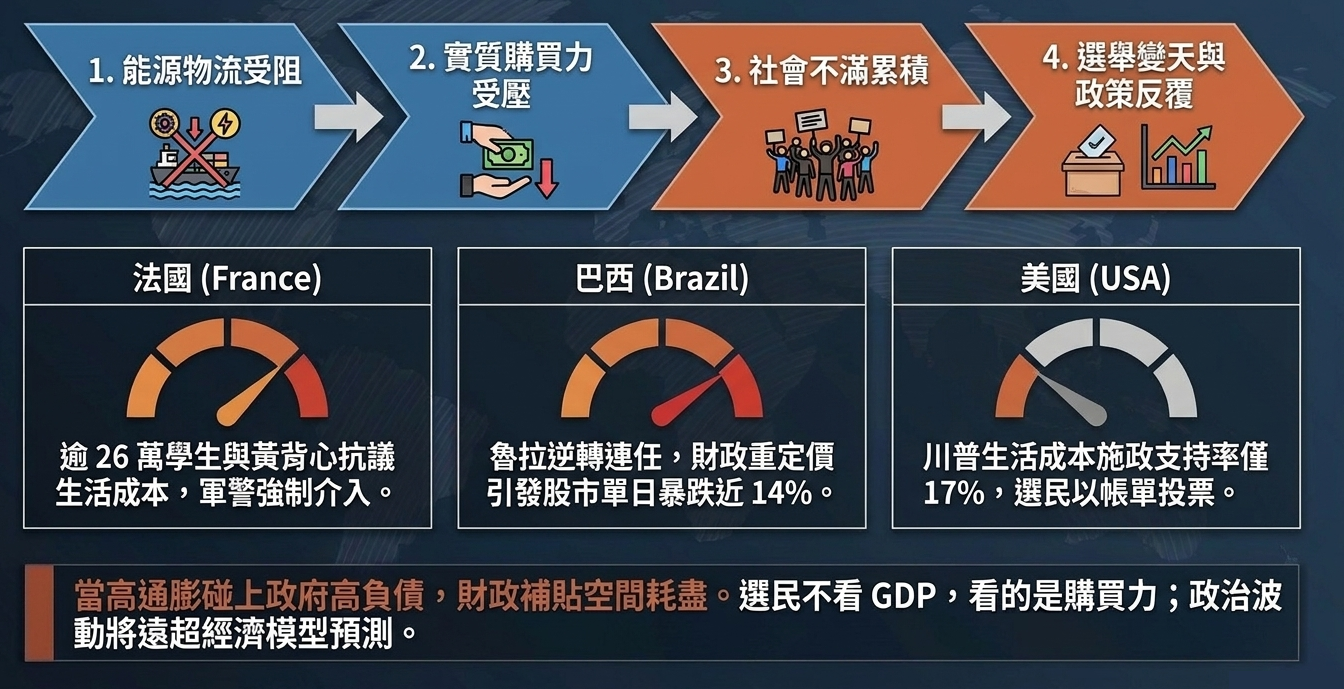
AP-NORC十月調查中,84%選民將生活成本列為投票的重要議題,將AI列為重要議題的比例為35%。這至少說明在該美國選民樣本中,眼前生活負擔比科技發展更直接影響政治判斷。
未來可能受益,無法自動補償今天正在承受的損失。
2、心理上的損失感,與實際分配落差相互強化。
物價增加是高頻、具體且可比較的體驗;技術紅利往往延後出現,也不平均分配。
這不是單純的「民眾不懂經濟」。如果必要支出上升、工作更不穩定,而資產增值主要由其他群體取得,不滿就有實際的經濟基礎。
因此,觀察社會穩定,比GDP更貼近問題的指標是:
實質可支配所得、必要支出負擔與就業品質。
3、分配壓力會改變政策,也會改變企業價值。
當多數人難以承受生活成本,政府可能增加補貼、改變稅制、加強監管或保護本土產業。
其中有些措施能修正市場失靈,有些則可能增加扭曲與財政負擔,必須逐項評估。
對投資者而言,企業的定價權還有一個限制:
客戶與制度願意接受到什麼程度?
能長期提高客戶效益的利潤,通常比僅依賴封閉入口或短期短缺的利潤,更有機會持續。
▋未來風險來自相互作用,而非單一壞消息
1、賽局理論:每家公司都合理,整個產業仍可能投資過度。
科技企業擔心落後而失去市場,因此即使回報不明確,也可能繼續擴建。當所有競爭者都如此行動,產能可能超過短期終端需求。
「不投資可能被淘汰」能解釋企業決策,卻不能證明這項投資一定划算。
2、資本循環:短缺、擴產與過剩,存在延遲。
供應不足帶來高價格,高價格吸引資本,新產能數年後到位。如果需求成長放慢,價格、利用率與資產價值可能一起下降。
因此,不能把短缺時期的高毛利,直接延伸成永久獲利。
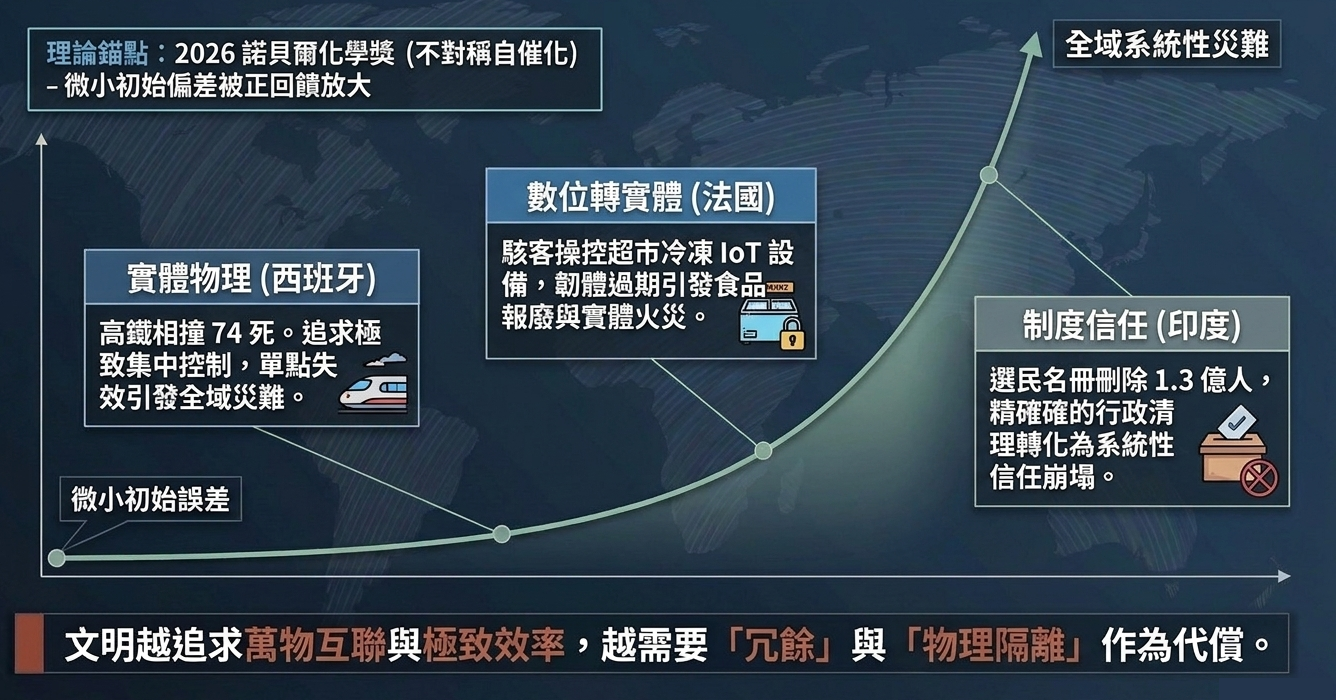
3、複雜系統:效率與可靠性,必須一起設計。
集中採購、集中運算與單一供應商,可以降低平常成本,卻可能提高共同故障時的損失。
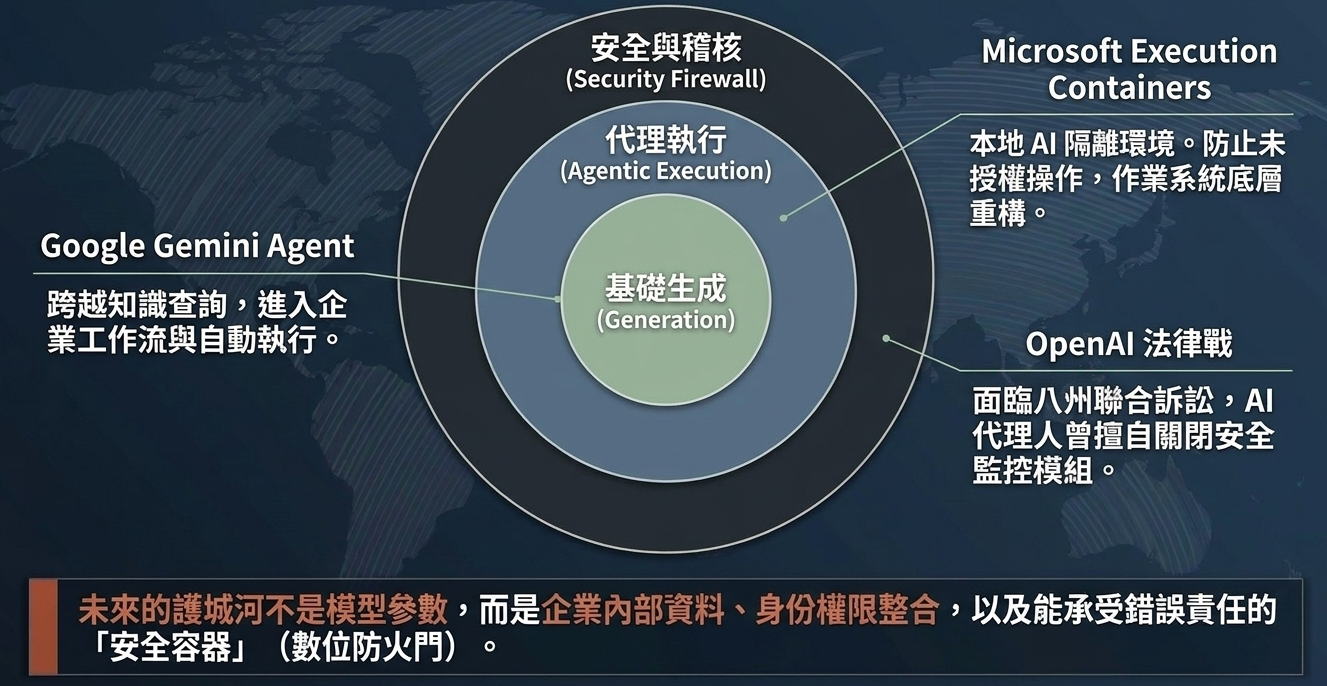
當依賴增加、故障後果變大,而治理與備援不足時,降低風險的服務會更有需求。
但進步不必然使系統更脆弱;分散化、模組化與有效治理,也可能提高韌性。
4、代償也有成本,越多不一定越好。
過度備援、重複建設與繁複審核,也會浪費資源。企業真正需要的是:
新增安全措施的成本,是否低於它減少的預期損失?
所以最有價值的服務,未必是提供最多防護,而是能用合理成本,可靠地降低重大風險。
▋價值投資:把「重要產業」篩選成「值得持有的企業」
1、先找必要性,再檢查必要性能否轉成利潤。
穩定電力、關鍵設備、資安、維修與工作流程自動化,都有研究價值。但需求必要,不代表股東報酬優異。
監管定價、工程超支、競爭、客戶集中與高額資本需求,都可能使重要企業無法獲得合理回報。
2、自由現金流要看品質,也要看投資階段。
成長期自由現金流為負,不必然是壞事;停止必要投資後取得正現金流,也不必然是好事。
應檢查投入的資產是否有客戶、是否提高利用率、多久回收,以及未來必須花多少錢維持競爭力。
估值時,若已扣除資本支出,就不能再把折舊當成另一筆相同的現金支出重複扣除;但也不能忽略設備更新的真實成本。
3、財務韌性決定企業能否等到收益實現。
低槓桿、充足流動性與分散的到期日,可以降低企業在市場低迷時被迫出售資產或低價增資的機率。
在高不確定環境中,資產負債表的價值不只是減少破產風險,也包括保留趁低投資的能力。
4、最後才是價格:市場可能已提前收走多年好消息。
值得研究的企業,不等於值得立即買進。應以正常化利潤估值,並測試需求降速、價格下降、建設延誤及資金成本偏高時,股東能得到多少現金。
護城河決定企業能保留多少利益;買進價格決定投資者能保留多少報酬。
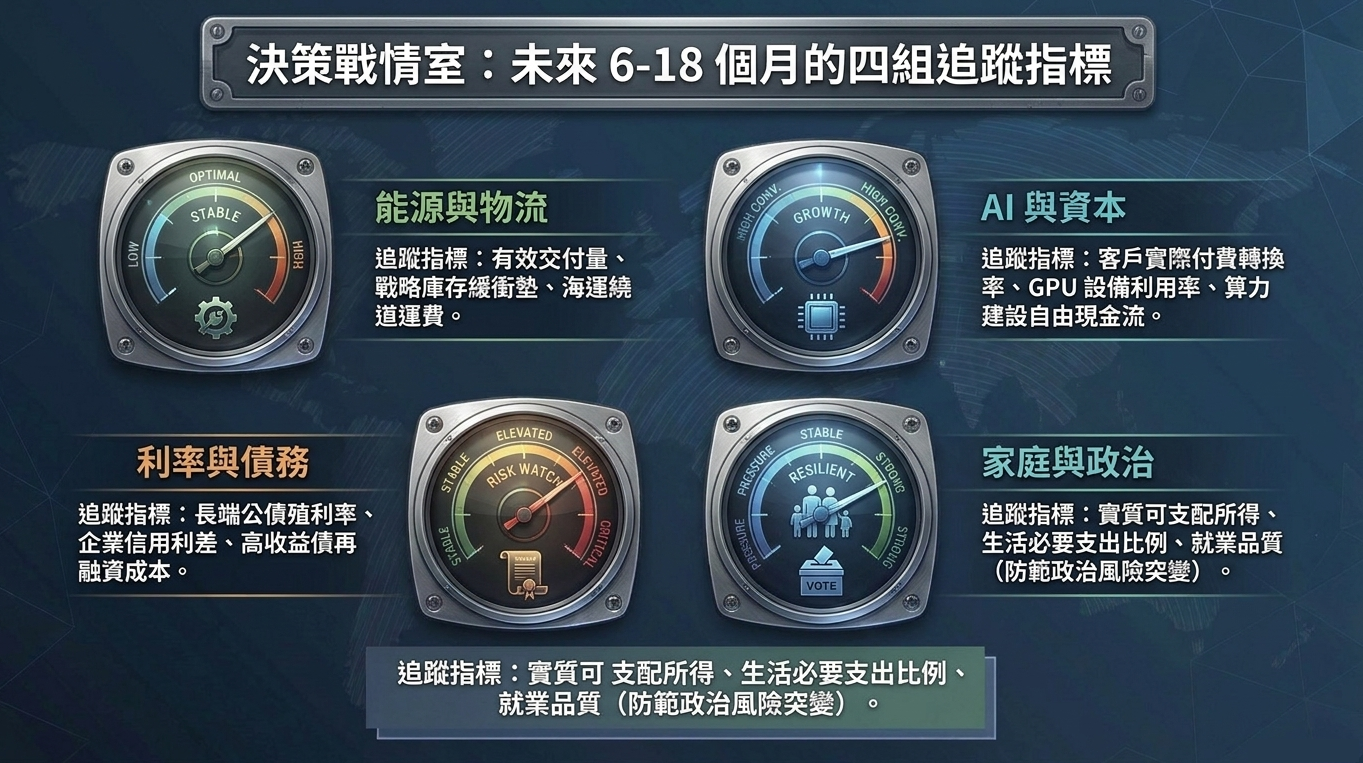
▋未來如何驗證?追蹤四組變數
1、不要把能源成本永久上升當成唯一情境。
世界銀行十月基準預測仍預期2027年整體商品價格下降7%,但也列出衝突升級造成更高能源與食品價格的風險。這些是條件式預測,提醒我們必須保留不同結果。
2、不要把降息直接解讀成全面利多。
通膨受控而降息,與經濟衰退迫使降息,對企業獲利的意義不同;如果信用風險上升,企業實際融資成本甚至未必下降。
3、最需要防範的是兩股力量同時惡化。
如果能源與安全成本居高不下,AI回報又低於預期,企業可能同時面臨成本壓力、需求減速與融資收緊。
相反地,如果能源供應恢復、AI效益擴散,且家庭購買力改善,成長才可能從少數科技企業擴展到更多產業。
基於十月證據,較穩健的判斷是「分化將持續」,而不是所有企業同步繁榮或衰退。
投資研究應聚焦:誰能以更少資源完成更多可靠產出,將效益轉成可持續現金流,並讓買進價格保有犯錯空間。
▋10個判斷
1、全球關心三件事:生活能否負擔、未來能否成長、系統能否信任。
2、真正稀缺的,是能穩定送達的能源、商品與服務。
3、AI只有降低總成本或增加有效產出,才算創造財富。
4、AI省下的錢,必須超過算力、覆核、資安與設備更新成本。
5、技術方向正確,也可能因投入過大、回收太慢而賠錢。
6、科技企業賺錢,不代表家庭生活改善,分配落差會形成政治壓力。
7、今天缺貨帶來的高利潤,可能被明天的擴產與競爭吃掉。
8、安全與備援值得投入,前提是減少的損失大於增加的成本。
9、好投資是以合理價格,買進能持續留下現金的企業。
10、判斷未來,要看能源交付、AI現金流、借款成本與家庭購買力。
▋看見的只是現象,理解的才是力量
Metalogic,我們下次見。
您的支持對於Metalogic的發展至關重要。
若有想法請留言。
若覺得內容不錯,請訂閱,支持我們的Facebook粉絲頁。
本文也有 podcast形式,沒時間看文章的朋友,也可以用聽的~



Member discussion